Dégâts causés par votre chien ou votre chat : quelle assurance vous couvre vraiment ?
Votre chien a mordu un visiteur, votre chat a griffé un meuble chez des amis ? On vous explique qui paie, ce que couvre votre responsabilité civile et comment éviter de payer en double.
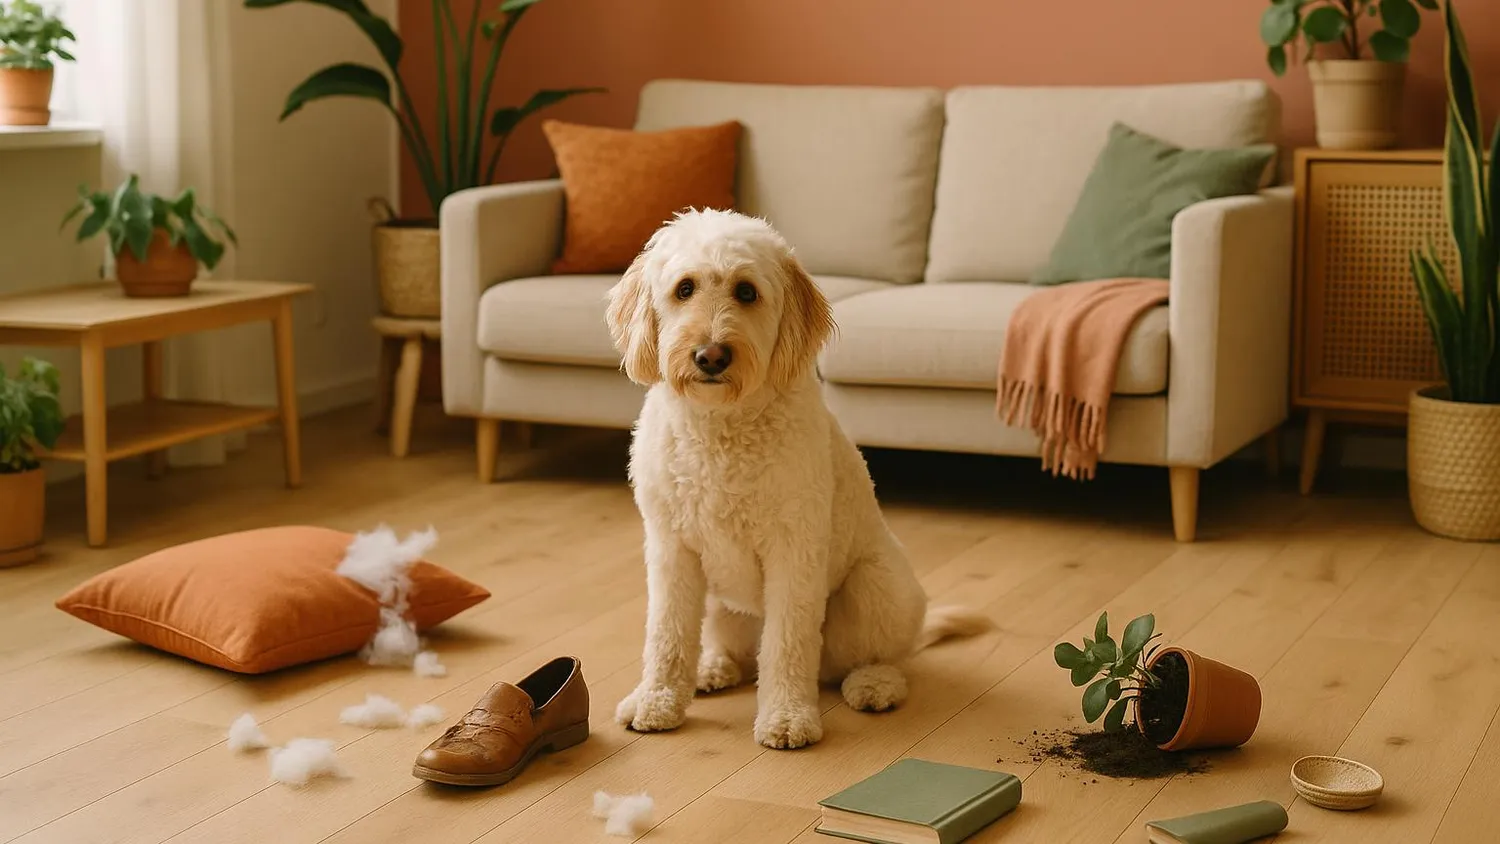
Un invité qui se fait mordiller, un vase renversé d’un coup de queue, une paire de chaussures réduite en miettes ou, plus grave, un accident provoqué par un chien qui a filé sur la chaussée… Avoir un animal, c’est aussi assumer les bêtises qu’il peut causer. Et parfois, l’addition dépasse largement le prix d’une nouvelle paire de baskets.
La vraie question n’est pas de savoir si votre compagnon fera un jour des dégâts, la plupart en font, mais qui paie le jour où cela arrive, et si vous êtes réellement couvert. Bonne nouvelle : dans bien des cas, une protection existe déjà dans vos contrats, sans que vous le sachiez. Encore faut-il en connaître les limites.
Ce que dit la loi : vous êtes responsable de votre animal
En droit français, le principe est clair. L’article 1243 du Code civil prévoit que le propriétaire d’un animal, ou la personne qui s’en sert, est responsable des dommages qu’il cause, qu’il soit sous sa garde, échappé ou égaré.
Autrement dit, la responsabilité s’applique même sans faute de votre part. Que votre chien ait mordu parce qu’on l’a provoqué ou qu’il ait fait chuter un cycliste par simple excitation, c’est à vous de réparer le préjudice. Cette responsabilité peut concerner :
- des dommages corporels : morsure, chute provoquée, accident ;
- des dommages matériels : objet cassé, vêtement déchiré, dégât chez un tiers ;
- parfois des dommages immatériels qui découlent des précédents, comme l’arrêt de travail de la victime.
C’est précisément pour couvrir ce risque qu’existe la garantie responsabilité civile.
La bonne nouvelle : vous êtes souvent déjà couvert
La responsabilité civile « vie privée » de votre assurance habitation
Si vous avez une assurance multirisque habitation, vous disposez presque toujours d’une garantie responsabilité civile vie privée (parfois appelée « responsabilité civile chef de famille »). Celle-ci couvre les dommages que vous, mais aussi les membres de votre foyer et vos animaux domestiques, causez à des tiers.
Concrètement, si votre chat griffe le canapé d’un ami chez qui vous êtes invité, ou si votre chien mord le facteur, c’est cette garantie qui joue. Vous n’avez, dans la majorité des cas, rien à souscrire de plus pour un chien ou un chat de compagnie « classique ».
Ce qu’elle couvre… et ce qu’elle ne couvre pas
La responsabilité civile a toutefois des limites qu’il faut connaître pour éviter les mauvaises surprises :
- elle indemnise les dommages causés à autrui, pas à vos propres biens : un meuble abîmé chez vous reste à votre charge ;
- elle ne couvre pas les dommages causés aux personnes de votre foyer : si votre chien blesse un proche vivant sous votre toit, l’indemnisation à ce titre ne s’applique pas ;
- elle s’accompagne d’un plafond de garantie et, souvent, d’une franchise ;
- elle suppose que l’animal a bien été déclaré à l’assureur.
Un contrat vous protège rarement contre tout. Il protège contre ce que vous avez déclaré, dans les limites que vous avez acceptées. D’où l’importance de relire ce que vous avez signé.
Les situations qui font sauter la couverture
Certains cas sortent du cadre de la responsabilité civile classique et méritent une vigilance particulière.
Les chiens catégorisés
Les chiens dits « dangereux », de catégorie 1 (chiens d’attaque) ou catégorie 2 (chiens de garde et de défense), font l’objet d’obligations spécifiques. Leur détention impose notamment une assurance responsabilité civile dédiée, distincte de la simple RC de l’habitation, ainsi qu’un permis de détention. Ne pas les déclarer, c’est risquer de se retrouver sans couverture au pire moment.
L’usage professionnel
Si votre animal intervient dans un cadre professionnel, élevage, garde rémunérée, chien de travail, animal mis en scène, la responsabilité civile vie privée ne s’applique généralement pas. C’est alors une assurance professionnelle qu’il faut envisager.
Le défaut de déclaration
Beaucoup d’assurés oublient de signaler un nouvel animal, un déménagement ou un changement de situation. Or une déclaration inexacte peut réduire, voire annuler, l’indemnisation. Le réflexe utile : prévenir son assureur à chaque changement.
Avant d’ajouter une assurance, vérifiez ce que vous avez déjà
Face à ces subtilités, la tentation est grande de souscrire un nouveau contrat « par sécurité ». C’est souvent une erreur, et une dépense inutile.
Le meilleur réflexe consiste d’abord à relire vos contrats en cours. Beaucoup de foyers découvrent qu’ils sont couverts en double sur certains risques, une responsabilité civile présente à la fois dans l’assurance habitation, dans un contrat de carte bancaire et dans le contrat auto, par exemple, tout en ayant de vraies lacunes ailleurs.
Passer ses assurances au crible permet d’y voir clair sans deviner. Des services en ligne comme Scan-Assur analysent vos contrats (habitation, auto, santé, prévoyance…) pour repérer précisément ces doublons et ces lacunes, et estimer ce que vous pourriez économiser. Pour un propriétaire d’animal, c’est une manière simple de vérifier que sa responsabilité civile est bien active, correctement plafonnée, et qu’il ne paie pas deux fois la même protection.
En clair : avant d’empiler les contrats, faites l’inventaire de l’existant. Vous ajusterez ensuite, en connaissance de cause.
Ne confondez pas responsabilité civile et assurance santé animale
Dernier point essentiel, parce que la confusion est fréquente. Deux logiques d’assurance coexistent autour de votre animal, et elles ne se remplacent pas :
- la responsabilité civile protège les autres des dégâts que votre animal peut causer ;
- l’assurance (ou mutuelle) santé animale protège votre budget, en remboursant une partie des frais vétérinaires lorsque votre chien ou votre chat est malade ou accidenté.
L’une n’inclut pas l’autre. Un foyer bien assuré combine souvent les deux : une responsabilité civile solide pour les dommages aux tiers, et, selon son budget et le profil de l’animal, une couverture santé pour lisser les frais de soins. Pour choisir cette dernière sans se tromper, notre guide pour bien comprendre les assurances animaux fait le tour des formules et des pièges à éviter.
L’essentiel à retenir
Avoir un chien ou un chat, c’est accepter une part de responsabilité : la loi vous rend garant des dégâts qu’il peut causer, même sans faute de votre part. La bonne nouvelle, c’est que cette responsabilité est le plus souvent déjà couverte par la garantie responsabilité civile de votre assurance habitation.
Encore faut-il en connaître les limites, exclusions, plafonds, chiens catégorisés, usage professionnel, et surtout vérifier ce que l’on possède déjà avant d’ajouter un contrat. Un rapide inventaire de vos assurances vous évitera de payer en double tout en pointant vos vraies lacunes. C’est là, bien plus que dans l’accumulation de garanties, que se joue une protection à la fois sereine et bien dimensionnée.
Vos questions
+ Mon chien a causé des dégâts : mon assurance habitation les couvre-t-elle ?
Le plus souvent oui, via la garantie responsabilité civile de votre contrat multirisque habitation. Elle prend en charge les dommages que votre animal cause à un tiers, c'est-à-dire une personne extérieure au foyer ou ses biens. Vérifiez toutefois le plafond, la franchise et les éventuelles exclusions liées à la race ou au comportement de l'animal.
+ La responsabilité civile couvre-t-elle les morsures ?
Oui, les dommages corporels causés à un tiers par une morsure entrent en principe dans le champ de la responsabilité civile vie privée. En revanche, si la victime fait partie de votre foyer, elle n'est généralement pas indemnisée à ce titre. Pour les chiens dits « dangereux », une assurance responsabilité civile spécifique est obligatoire.
+ Faut-il une assurance spéciale pour un chien de catégorie 1 ou 2 ?
Oui. La détention d'un chien catégorisé impose une assurance responsabilité civile dédiée, en plus d'autres obligations comme le permis de détention et l'identification. Ne comptez pas sur la seule responsabilité civile de votre habitation : signalez toujours ce type de chien à votre assureur pour être réellement couvert.
+ Mon animal a abîmé mes propres affaires : suis-je remboursé ?
Non. La responsabilité civile couvre les dommages causés à autrui, pas à vos propres biens ni à ceux des personnes vivant sous votre toit. Un canapé griffé par votre chat ou une porte rongée par votre chien reste à votre charge, sauf garantie particulière prévue au contrat.
+ Assurance santé animale et responsabilité civile, est-ce la même chose ?
Non, ce sont deux choses distinctes. La responsabilité civile couvre les dégâts que votre animal cause aux autres. L'assurance ou mutuelle santé animale, elle, rembourse une partie des frais vétérinaires de votre animal. L'une protège les tiers, l'autre protège votre budget de soins : elles se complètent mais ne se remplacent pas.
+ Comment savoir si je suis déjà couvert sans payer en double ?
Relisez votre contrat d'assurance habitation à la rubrique responsabilité civile « vie privée », qui inclut le plus souvent les animaux domestiques. En cas de doute, un outil d'analyse de contrats ou un simple appel à votre assureur permet de vérifier l'étendue exacte de la garantie avant d'ajouter quoi que ce soit.